フリーランスの経費ガイド|計上できる費用とできない費用を一覧で紹介 | レバテックフリーランス
フリーランスの経費ガイド|計上できる費用とできない費用を一覧で紹介
フリーランスは、仕事で使用するパソコンや通信費、交通費など、事業に必要な支出を経費として計上できます。売上から経費を差し引くことで課税対象となる所得が小さくなり、税負担を軽減できます。
経費として計上するためには、事業との関連性を第三者へ説明できることに加え、領収書などの支出を証明できる書類を保存しておくことが重要です。
この記事では、経費の判定基準や具体的な勘定科目、家事按分の計算方法、確定申告時の注意点について解説します。
記事の監修者
渋田 貴正
司法書士 社会保険労務士
司法書士事務所V-Spirits 代表司法書士。
東京大学経済学部卒。大学卒業後、大手食品メーカーや外資系専門商社にて財務・経理担当として勤務。在職中に税理士、司法書士、社会保険労務士の資格を取得。
2012年に独立し、司法書士事務所を開設。2013年にV-Spiritsグループに合流し、税理士登録。
現在は、税理士・司法書士・社会保険労務士として、税務・人事労務全般の業務を行う。
フリーランスにおける経費の基本をおさらい
フリーランスとして独立するのであれば、避けて通れないのが経費管理です。経費についてしっかりと体系立てて理解しつつ、節税につなげましょう。
そもそも経費とは
経費とは、事業を行うために必要な費用のことを指します。経費として認められるのは、「事業のために使った費用」に限られます。個人的な支出と事業上の支出を混同してはなりません。
たとえば、Webエンジニアとしての仕事に必要なソフトウェアの購入費は経費になりますが、休日に家族と食べた食事代は経費にはならないため注意が必要です。
なお、経費の計上にあたっては、領収書やレシートをはじめ、クレジットカードの利用明細や振込記録など、支出の事実や内容を確認できる書類を保存しておくことが重要です。電子帳簿保存法をはじめとする法律により経費を証明できる書類は5~7年間保存することが義務付けられています。日頃からきちんと整理しつつ、確定申告時に慌てることがないよう備えておきましょう。
経費計上で節税を図れるワケ
経費を適切に計上することで節税効果が得られるのは、課税対象となる所得が減るためです。フリーランスの所得は「収入 - 経費 = 所得」という式で計算されます。
ただし、経費の計上には根拠が必要です。事業との関連性が明確でない支出を経費として計上すると、税務調査の際に否認される可能性があります。
不適切な経費計上は避け、確実に事業に関連する支出のみを経費として計上するよう心がけましょう。そのためにも、どの項目が経費にできるのか理解する必要があります。
フリーランスの節税対策について詳しく知りたい方は、下記の記事も参考にしてみてください。
フリーランスの経費になるもの・ならないもの一覧
前述の通り、事業に関連する出費であれば経費として落とせますが、個人的な生活費は認められません。ここでは、経費として計上できるものとできないものの主な例について解説します。
【一覧表】計上できる費用・できない費用まとめ
以下は、経費として計上できる費用とできない費用の例です。
| 出費の項目(品目) | 判定 | 経費にできる理由・条件 | 勘定科目の目安 |
|---|---|---|---|
| 仕事用のパソコン・ スマホ購入費 |
◯ | 業務で使用するため(10万円以上は原則として減価償却が必要) | 消耗品費 / 工具器具備品 |
| クライアントとの 打ち合わせ飲食費 |
◯ | 業務上の会議・取引先との食事であるため | 会議費 / 交際費 |
| 業務に必要な書籍・ 有料セミナー代 |
◯ | 事業に必要な知識・スキルの習得にあたるため | 新聞図書費 / 研修費 |
| 事務所やカフェでの 作業利用料 |
◯ | 業務を行う場所の確保に必要なため | 地代家賃 / 雑費 |
| 取引先へ送付する 書類の郵送代 |
◯ | 業務上の連絡・送付に伴う支出であるため | 通信費 |
| 仕事中の1人分 のランチ代・夜食 |
× | プライベートな生活費とみなされるため | 経費不可 |
| 個人で支払う所得税・ 住民税 |
× | 事業活動ではなく個人に課される税金であるため | 経費不可 |
| 通勤用以外の私服代・ 美容院代 |
× | 業務専用ではなく私生活でも着用・利用できるため | 経費不可 |
| 事業に関係のない友人 との飲食費 |
× | 業務との直接的な関連性がないため | 経費不可 |
| スポーツジムの会費 | × | 個人の健康維持が目的の私的支出にあたるため | 経費不可 |
フリーランスが経費計上でよく使う勘定科目
支出を正しく分類できれば、帳簿のミスも自然と減らせます。ここでは、フリーランスの帳簿付けで外せない基本の科目を確認しましょう。
| 勘定科目 | 具体的な支出の例 |
|---|---|
| 消耗品費 | 10万円未満のパソコン、文房具、 作業用の机・椅子など |
| 旅費交通費 | クライアント先への電車代・ バス代、出張時の宿泊費など |
| 通信費 | スマホ料金、インターネット回線代、 郵便切手代など |
| 会議費 | カフェでの打ち合わせ代、 打ち合わせ時の軽食代など |
| 接待交際費 | 取引先との会食代、お中元・ お歳暮、慶弔見舞金など |
| 新聞図書費 | 業務に必要な専門書・雑誌、 有料ニュースサイトの購読料など |
| 地代家賃 | 事務所の家賃、自宅の 作業スペース代(家事按分後) |
| 水道光熱費 | 事業で使った電気代・ガス代・ 水道代(家事按分後) |
| 外注工賃 | デザインやシステム開発、 記事執筆などの外部委託費 |
| 雑費 | 他の科目に当てはまらない、 一時的で少額な支出 |
勘定科目のルールは、一度決めたら1年間は変えずに使い続けるのが基本です。前月や去年の支出と見比べたときに「何にお金を使いすぎているか」を分析しやすくなります。
フリーランスの経費を判定する3つの基準
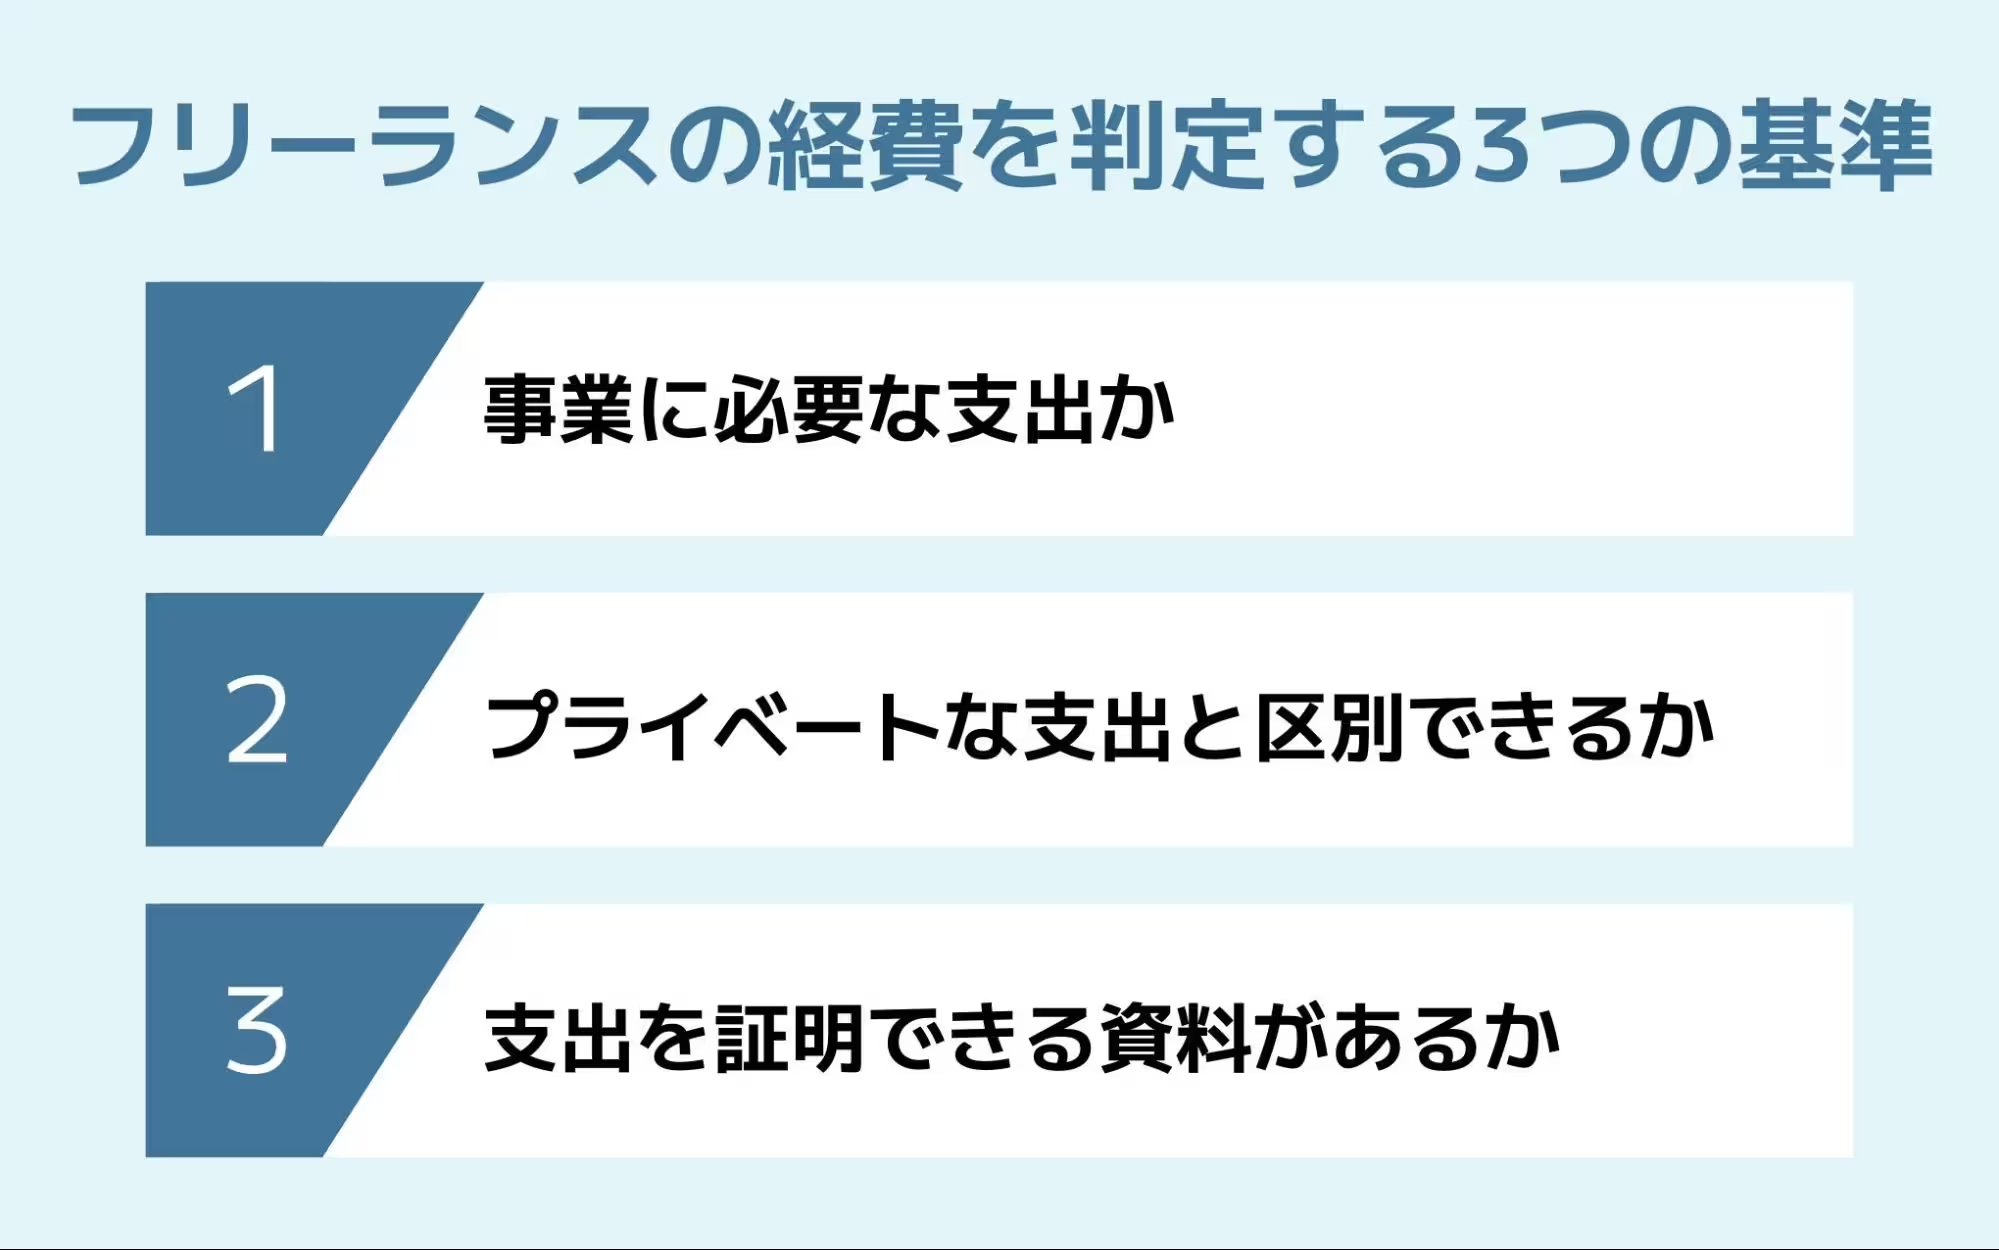
判断基準が曖昧なまま経費の処理を進めてしまうと、本来は対象にならないプライベートな支出を誤って計上してしまう可能性があります。経費にできるか迷ったときは、次の3つの基準に照らし合わせてチェックしましょう。
1.事業に必要な支出か
経費として認められる最優先の条件は、その支出が「事業を行うために必要な費用かどうか」です。直接売上につながるものだけでなく、事業との関連性を第三者に対して客観的に説明できる理由が求められます。
この基準は業種によって変わるのがポイントです。たとえば、飲食店オーナーが他店をリサーチする目的の食事代は「市場調査費」になりますが、Webエンジニアの日常の食事代はただの「生活費」になります。
支出の目的や事業との関連性を整理したうえで、経費に該当するか判断しましょう。
2. プライベートな支出と明確に区別できるか
家賃やスマホ代のように、仕事とプライベートの両方で使用する費用は、事業で使用した分のみを経費として計上します。
具体的には「床面積の何割を仕事に使うか」「スマホを週に何時間使うか」といった合理的な基準を自分で決めて処理します。この仕事の分だけの費用を切り分ける仕組みが「家事按分」です。
全額を経費にしてしまうと、税務調査でペナルティを受ける原因になるため、必ず客観的な計算根拠を残しておきましょう。
3. 支出を証明できる資料があるか
仕事で使ったお金であっても、支払った事実を証明する証拠が手元になければ経費としては認められません。
領収書やレシート、銀行の振込明細やクレジットカードの利用控えなどが有効な証拠になります。いつ、どこで、誰に、いくら払い、何を買ったのかがハッキリ分かる書類を揃えておきましょう。
これらの書類は、税法や電子帳簿保存法によって5〜7年間の保管が義務付けられているため、確定申告が終わった後も捨てずに管理する必要があります。
フリーランスが経費を家事按分する方法
自宅で仕事を行うフリーランスは、プライベートと事業の両方で使う費用の分割作業が必要です。生活費と事業費が混ざった出費から事業用スペースや使用時間の割合を出し、経費を算出する手法を家事按分と呼びます。
ここでは、地代家賃と通信費を例に、家事按分の方法を解説します。
地代家賃を按分する計算方法
賃貸物件の家賃を家事按分する際は、床面積や使用時間を基準に事業で使用した割合を算出します。ここでは、実務でよく用いられる2つの計算方法を紹介します。
-
【床面積で分ける方式】
例:全体50平方メートル、作業部屋10平方メートル、家賃10万円の場合、按分率は20%となり2万円を経費に計上
自宅全体の面積に対する作業専用スペースの比率から求める方法です。作業部屋のある間取りで使いやすい指標になります。
-
【使用時間で分ける方式】
例:家賃10万円、1週間168時間のうち仕事で40時間使う場合、按分率は約24%となり2万4,000円を経費に計上
リビングや兼用の作業机で仕事を行う場合に適した方法です。1週間の総時間に対する稼働時間の割合で計算します。
持ち家で開業している方は、住宅ローンの元本返済額を経費に組み込めません。代わりに建物の減価償却費やローンの支払利息、固定資産税を対象に按分処理を行う流れになります。
通信費を按分する計算方法
スマホ代や自宅のインターネット回線費用も、事業で利用した実績に応じて家事按分を行いましょう。
-
【使用時間で分ける方式】
例:1日10時間利用のうち仕事で4時間使うなら40%を経費計上
1日のスマホ・PC総利用時間のうち業務作業に充てた時間の比率で計算します。
-
【稼働日数で分ける方式】
例:週5日稼働の場合、月の約70%に相当する20日分を業務利用とみなして計算
1カ月間の営業日数をベースにして算出する方法です。
-
【通信量・通話明細で分ける方式】
例:月間の通話時間100分のうち業務での発信が60分を占める場合、通話料の60%を経費化
仕事相手への発信履歴やデータ通信量の専用メーターを参考にパーセンテージを決める厳密な手法です。
プライベートと完全分離して管理したい場合は、事業専用の端末や回線を別契約で準備するという方法もあります。按分計算の手間を省き全額を経費として処理できます。
フリーランスの経費計上における4つの注意点
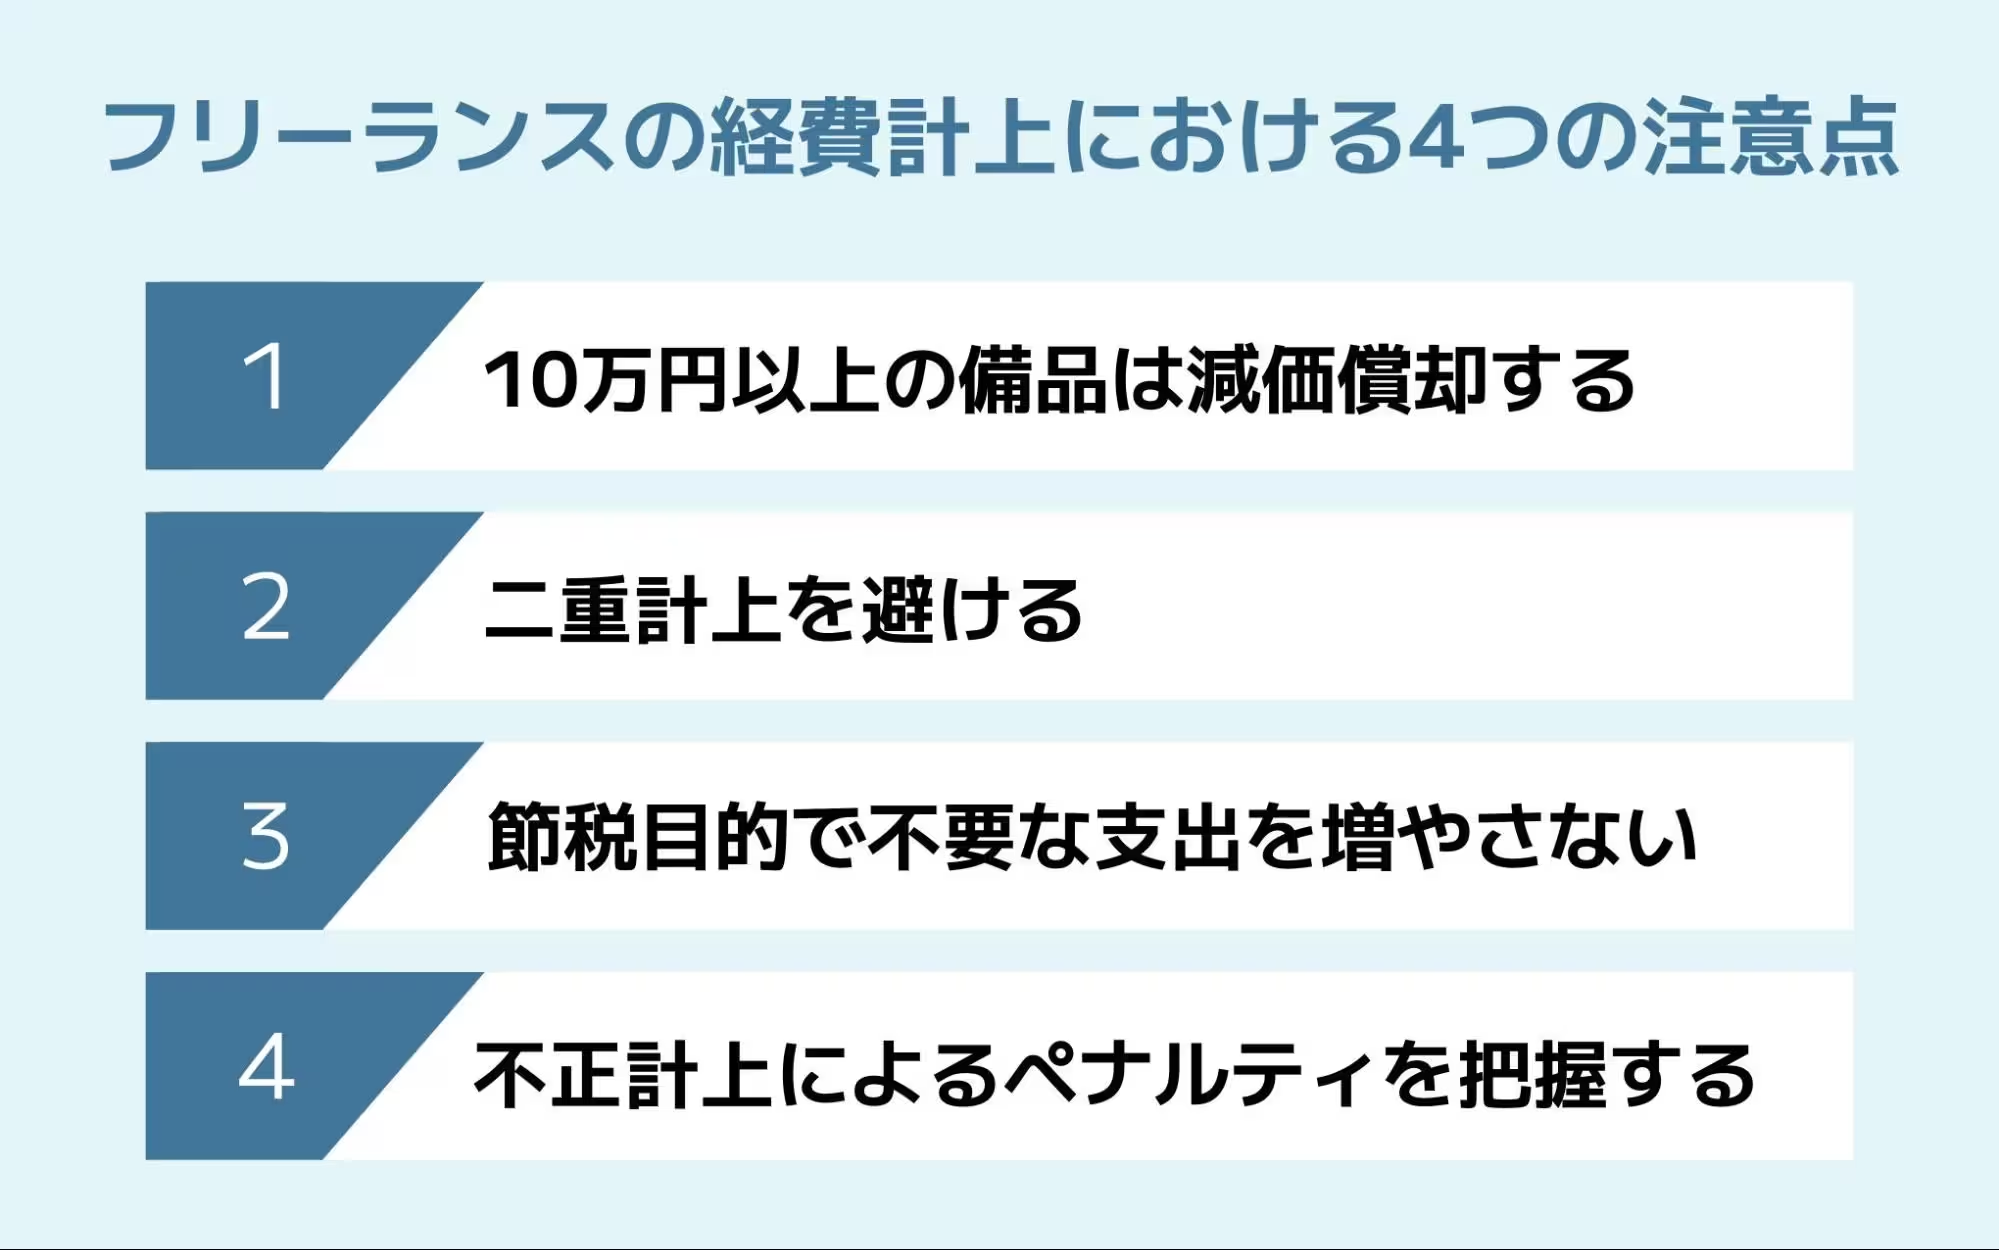
経費計上は適切に行わないと、税務調査などで指摘を受けるリスクがあります。ここでは、フリーランスが経費計上する際に特に注意すべき4つのポイントをまとめました。
1.10万円以上の備品は減価償却する
10万円以上の備品を購入した場合、その金額を全額経費として計上することは原則としてできず、「固定資産」として減価償却する必要があります。
減価償却とは、購入費用を一度に処理するのではなく、資産の使用可能期間にわたって分割して経費に計上していく仕組みです。原則的な減価償却の計算方法には、毎年一定額を計上する「定額法」と、初年度に多く計上する「定率法」があります。定額法は毎年同じ金額を償却していく方法で、定率法は最初の年に多く償却し、年々償却額を減らしていく方法です。
ただし、購入金額や申告方法によっては例外が認められています。
- 10万円以上20万円未満は「一括償却資産」として3年間で均等に経費化が可能
- 10万円以上30万円未満(青色申告の場合)は「少額減価償却資産の特例」を活用することで年間合計300万円まで購入した年に一括で経費計上可能
購入した備品の金額や節税のタイミングに合わせて、適切な処理方法を選びましょう。
2.二重計上を避ける
同じ支出を帳簿に二重で記載してしまうと、経費を実際より多く計上してしまうため注意が必要です。クレジットカード決済の控えと後日届く請求書の両方を記帳してしまうケースが典型例として挙げられます。
決済手段ごとに記帳ルートを統一しておくと、二重記帳のミスを予防できます。たとえば「会計ソフトに自動連携されたクレジットカードの利用データをもとに記帳し、紙の領収書は重複入力を防ぐために別で保存しておく」など、ミスを防ぐ運用体制を作りましょう。
3.節税目的で不要な支出を増やさない
税金を減らしたい一心で事業に関わりの薄い買い物を増やす行為は、手元の資金を減らす原因になります。税金は「経費の総額」に対してかかるのではなく、「利益」に対してかかる仕組みだからです。
経費を増やしても、支出した金額のすべてが節税につながるわけではありません。たとえば1万円の経費を使っても安くなる税金はその一部にとどまり、手元に残る現金は確実に減ってしまいます。
安易に支出を増やさず、手元に現金を残して事業基盤を固める意識を持つようにしましょう。もし手元の資金や将来の備えを意識しながら節税したい場合は、小規模企業共済やiDeCoなどの制度を活用するのも選択肢の一つです。
4.不正計上によるペナルティを知っておく
事業と関係のないプライベートな生活費を経費として計上してしまうと、申告内容によっては税務調査などの際にペナルティが生じる可能性があります。
主なペナルティは、本来の税額に上乗せされる「過少申告加算税」や、悪質とみなされた場合に重く課される「重加算税」などです。さらに、本来の納付期限からの遅延利息にあたる「延滞税」も日割りで加算されるため、時間が経つほど負担が増えてしまいます。
税務調査は3〜5年ほど前の過去にさかのぼって行われるため、確定申告が終わった後も、領収書やレシートは大切に保管しておきましょう。
どれだけ丁寧に作業していても、仕訳の数が増えれば入力ミスや日付の勘違いは誰にでも起こる可能性があります。もし「これは経費に入るのか」と迷ったときは、税理士に相談するのがおすすめです。
領収書・レシートのおすすめの管理方法
領収書やレシートを受け取ったら、すぐに日付や内容を確認し、必要に応じてメモを追記しておきましょう。支出の目的を簡単に記録しておくと、後から整理する際に役立ちます。
紙の領収書は、月ごとや科目ごとに分類してファイリングしておく方法がおすすめです。A4サイズの用紙に小さなレシートを貼り付け、日付や内容を記入しておくと後から探しやすくなります。
最近ではクレジットカードやスマートフォン決済を利用することで、支出記録を自動的に残せるサービスも増えています。業務用と私用でクレジットカードを分けて使い、明細を定期的にダウンロードしておくことも効果的な管理方法です。
ただし、ネット上でダウンロードした利用明細や領収書データは、「電子帳簿保存法」のルールに則ってデータのまま保存する必要があります。会計ソフトのデータ保存機能などを活用して適切に管理しましょう。
フリーランスに役立つツールについて詳しく知りたい方は、下記の記事も参考にしてみてください。
フリーランスに役立つおすすめアプリ30選!スケジュールから帳簿管理まで
フリーランスが経費を計上する際のアドバイス
最後に、フリーランスとしての確定申告をより効率的かつ有利に行うためのアドバイスをご紹介します。
青色申告を選択する
フリーランスが確定申告を行う際、青色申告を選択することで多くのメリットが得られます。最も重要なのは「青色申告特別控除」で、要件を満たせば最高65万円(電子申告の場合)の所得控除を受けられます。白色申告にはこの控除がないため、節税したい場合は税負担が軽減できる青色申告がおすすめです。
青色申告のメリットは特別控除だけではありません。30万円未満の減価償却資産を一括経費計上できる「少額減価償却資産の特例」や、赤字を3年間繰り越せる「損失の繰越控除」なども利用できます。これらは事業を長期的に考える上でアドバンテージとなるでしょう。
青色申告については、下記の記事でも詳しく解説しています。
会計ソフトを活用する
経費管理と確定申告作業を効率化するには、クラウド会計ソフトの活用が効果的です。サービスを利用することで、日々の経費記録から確定申告書類の作成までをスムーズに行えます。
クラウド会計ソフトによっては、銀行口座やクレジットカードとの連携機能があります。取引データを自動で取り込み、AI機能により適切な勘定科目を提案してくれるため、記帳作業の負担が軽減されるでしょう。また、レシートをスマートフォンで撮影するだけでデータ化できる機能も便利です。
加えて、青色申告に必要な複式簿記による記帳を自動で行ってくれるサービスもあります。確定申告の時期になれば、蓄積されたデータをもとに申告書類を自動生成してくれるため、専門知識がなくても正確な申告が可能になります。
主要なクラウド会計サービスは一定の費用はかかるものの、削減できる時間やミスを防ぐメリットが大きいため、自身の事業規模に合わせて利用を検討してみると良いでしょう。
※本記事は2026年8月時点の情報を基に執筆しております。
最後に
簡単4ステップ!スキルや経験年数をポチポチ選ぶだけで、あなたのフリーランスとしての単価相場を算出します!
※相場算出に個人情報の取得はおこないません。
役に立った/参考になったと思ったら、シェアをお願いします。


